 QInvoice
La facturation électronique, expliquée simplement
Entre entreprises françaises, la facture papier et le PDF envoyé par courriel laissent la place à la facture électronique. Voici ce que la réforme change, quand, et ce que vous avez à faire.
Deux dates à retenir
1er septembre 2026
Toutes les entreprises assujetties à la TVA doivent pouvoir RECEVOIR des factures électroniques. Les grandes entreprises et les entreprises de taille intermédiaire doivent en ÉMETTRE et transmettre leur e-reporting.
1er septembre 2027
Les PME, les TPE et les micro-entreprises — auto-entrepreneurs compris — doivent à leur tour émettre des factures électroniques et transmettre leur e-reporting.
La réception concerne donc déjà tout le monde : même une micro-entreprise doit pouvoir recevoir les factures électroniques de ses fournisseurs.
Les quatre mots de la réforme
Facturation électronique (e-invoicing)
Entre deux entreprises établies en France et assujetties à la TVA, la facture circule sous un format structuré, par une plateforme agréée. Un PDF seul ne suffit plus.
E-reporting
Pour les ventes qui échappent à la facture électronique — particuliers, clients étrangers — et pour les encaissements, les données sont transmises à l’administration, au rythme de votre régime de TVA.
Plateforme agréée
Un opérateur immatriculé par l’administration fiscale, par lequel passent les factures. Chaque entreprise en désigne une pour recevoir les siennes ; l’annuaire national dit laquelle.
Factur-X
Le format le plus simple à vivre : un PDF que tout le monde sait lire, qui contient aussi les données que les logiciels échangent. Les formats UBL et CII, eux, sont du pur fichier de données.
Ce que vous avez à faire : presque rien
Vous facturez comme d’habitude. Le reste se fait derrière.
- Vos factures sortent au format Factur-X, avec les mentions obligatoires de la réforme
- Elles sont déposées chez la plateforme agréée dès leur émission
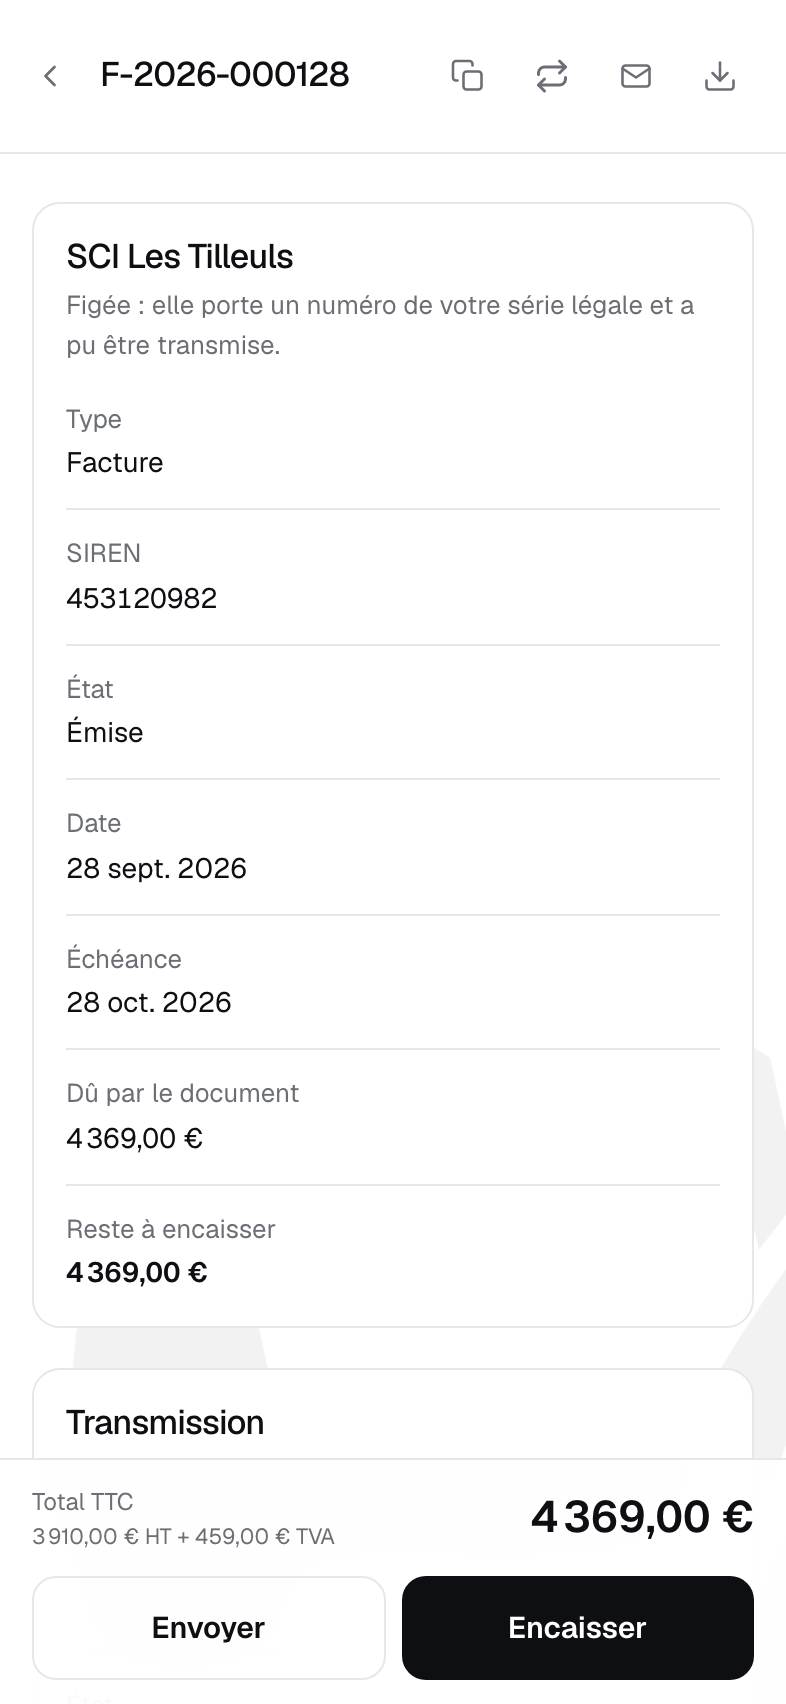
- Leur statut revient tout seul : déposée, reçue, refusée, encaissée
- Les factures de vos fournisseurs arrivent dans votre espace
- Tout est archivé dix ans, dans un coffre inaltérable
Ce que la réforme ajoute sur une facture
- Le numéro SIREN de votre client
- L’adresse de livraison, si elle diffère de celle du client
- La nature de l’opération : biens, services, ou les deux
- L’option pour le paiement de la TVA d’après les débits, le cas échéant
QInvoice pose ces mentions pour vous, et refuse d’émettre une facture à laquelle il en manque une.
Les réponses de détail
Chaque question a sa page, courte et précise.
- Quand la facturation électronique devient-elle obligatoire pour ma société ?
- Qu'est-ce qui change avec la réforme de la facturation électronique ?
- Qu'est-ce qu'une plateforme agréée et pourquoi en faut-il une ?
- Que sont les formats Factur-X, UBL et CII ?
- Quelles factures passent par la facturation électronique, et lesquelles par l'e-reporting ?
- À quel rythme l'e-reporting est-il déclaré selon mon régime de TVA ?
- Que signifient les statuts de transmission d'une facture ?
- Quelles nouvelles mentions la réforme impose-t-elle sur mes factures ?
- Qu'est-ce que l'annuaire de la facturation électronique ?
- Mes factures transmises sont-elles conservées, et peut-on les modifier ensuite ?
- Mes factures partent-elles automatiquement à la plateforme après leur émission ?
- Quelle différence entre une facture rejetée et une facture refusée ?
Questions fréquentes sur la réforme
Qu’est-ce que la facturation électronique obligatoire ?
Entre entreprises françaises assujetties à la TVA, les factures doivent être émises, transmises et reçues sous un format électronique structuré (Factur-X, UBL ou CII), par l’intermédiaire d’une plateforme agréée. Un PDF envoyé par courriel ne suffit plus.
À partir de quand suis-je concerné ?
Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques, et les grandes entreprises et les entreprises de taille intermédiaire doivent en émettre. Les PME et les micro-entreprises doivent en émettre à partir du 1er septembre 2027.
Qu’est-ce qu’une plateforme agréée ?
C’est un opérateur immatriculé par l’administration fiscale, par lequel transitent les factures électroniques. QInvoice est raccordé à une plateforme agréée : vos factures y sont déposées automatiquement à leur émission, et celles de vos fournisseurs en reviennent.
Qu’est-ce que le e-reporting ?
C’est la transmission à l’administration des données des ventes qui ne relèvent pas de la facturation électronique : ventes aux particuliers, ventes à l’étranger, et encaissements. Son rythme dépend de votre régime de TVA.
Qu’est-ce que le format Factur-X ?
C’est une facture hybride : un PDF lisible par une personne, qui contient aussi un fichier de données lisible par un logiciel. Le destinataire peut la lire comme un PDF ordinaire, et son logiciel l’enregistre sans ressaisie.
Un auto-entrepreneur est-il concerné ?
Oui. Même en franchise en base de TVA, un auto-entrepreneur est un assujetti : il doit pouvoir recevoir des factures électroniques dès le 1er septembre 2026 et en émettre à partir du 1er septembre 2027.
Que risque-t-on en cas de non-respect ?
Depuis la loi de finances pour 2026, l’amende est de 50 euros par facture qui n’est pas émise au format électronique, plafonnée à 15 000 euros par an, et de 500 euros par transmission de e-reporting manquante, plafonnée de la même façon.
Soyez en règle avant l’échéance
Créez votre compte en deux minutes. L’abonnement, 29 € par mois et par société, ne démarre que lorsque vous voulez émettre — et se résilie à tout moment.